子どもの教育費は、学資保険と普通預金だけで足りるのでしょうか。
将来の学費を思うと、この2つだけでは心もとないと感じたことはありませんか。
そこで2027年1月に始まる予定の、子ども名義で使える新しい非課税投資制度「こどもNISA」を使うのが新しく候補になりそうです。受付自体は、楽天証券の場合だと、2026年10月1日から口座開設の受付が始まります。
「こどもNISA」は年間60万円までの投資が非課税になる制度で、対象は0歳から17歳までです。学資保険にはない「投資信託を長期で育てる」という選択肢が増えるということですね。
この記事では、そんな「こどもNISA」の制度の中身をまとめました。あわせて、楽天証券で口座を作る場合の特長と、受付開始記念キャンペーンの内容も紹介します。
・学資保険や普通預金以外の選択肢を探している方
・楽天証券でこどもNISA口座を作ろうか迷っている方
・受付開始記念キャンペーンの内容を知りたい方
2027年1月開始予定の新しい制度で、まだ細かい条件は今年中に固まっていく段階です。
そこで、今分かっている範囲を、私なりに整理しました。
こどもNISAとは?制度の中身を確認しました
いつから始まる、どんな制度?
こどもNISAは、0歳から17歳までの子ども名義で使える、新しい非課税投資制度です。
2026年中に政令・省令で細かい条件が確定し、2027年1月からの開始が予定されています。
対象になるのは投資信託のみ。
大人が使う新NISAの「つみたて投資枠」と同じように、長期・積立・分散投資に向いた一定の商品に絞られています。
ただし、子どもが未成年の間は金融機関の変更不可で、口座は1人1口座のみという制約があります。
非課税で投資できる金額と対象年齢
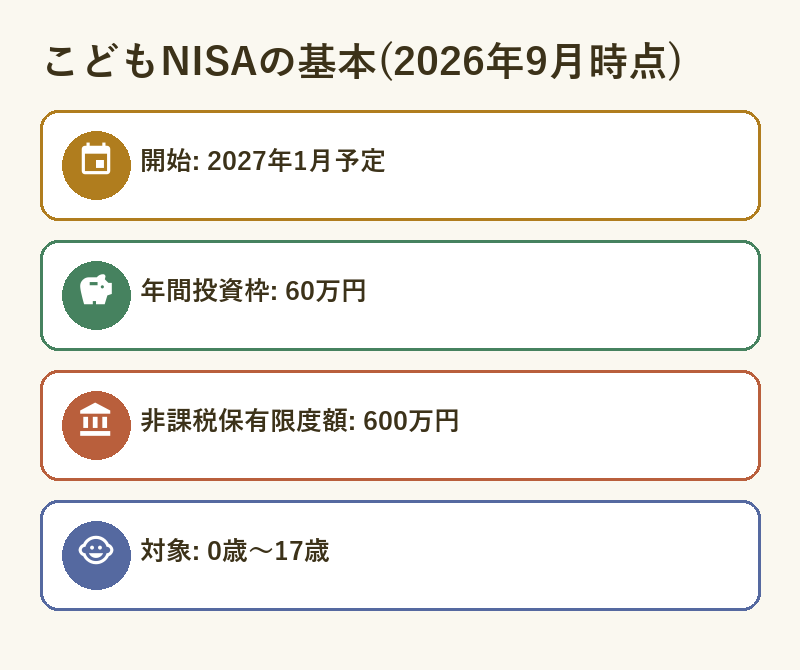
年間の投資枠は60万円までです。非課税で保有できる上限額(非課税保有限度額)は600万円です。この範囲内であれば、値上がり益や分配金に税金がかかりません。
対象年齢は0歳から17歳までです。子どもが18歳になると、自動的に大人と同じ新NISAへ移っていく仕組みです。
いつから引き出せる?税金はかかる?
引き出しは、いつでも自由にできるわけではありません。12歳になってから、条件付きで可能になります。
その条件とは、①用途が子どものためであること、②子ども本人が同意していること、③金融機関へ必要書類を提出することです。
入り口が非課税だからといって、いつでも自由に引き出せるわけではないんですね。中学進学の頃から少しずつ使える、というイメージのようです。
親がこどもNISAにお金を入れると、税務上は子どもへの贈与として扱われます。ただし年間60万円は、贈与税がかからない暦年贈与の非課税枠(110万円)の範囲内。この使い方なら、贈与税の心配はいらないとされています。
なお、この制度は2026年中に政令・省令で確定する段階のため、最新の条件は申し込み前に公式サイトで確認してください。
ジュニアNISAとの違い
2023年で新規投資が終了したジュニアNISAと比べると、非課税期間・投資対象・引き出し条件の3点が変わりました。
| 項目 | ジュニアNISA(旧制度) | こどもNISA(新制度) |
|---|---|---|
| 非課税期間 | 原則5年間 | 無期限 |
| 投資対象 | 投資信託・個別株 | 投資信託のみ |
| 引き出し | 18歳まで原則不可 | 12歳から条件付きで可能 |
従来の制度よりも非課税期間が無期限になったので、長く置いておくほど恩恵を受けやすくなった制度ですね。
楽天証券のこどもNISA、知っておきたい特長
こどもNISAの口座開設には、親権者の総合口座が必要です。
楽天証券は2026年10月1日から受付を始める1社で、家族で使うと有利になる仕組みをいくつも用意しています。
家族で使うとお得になる仕組み
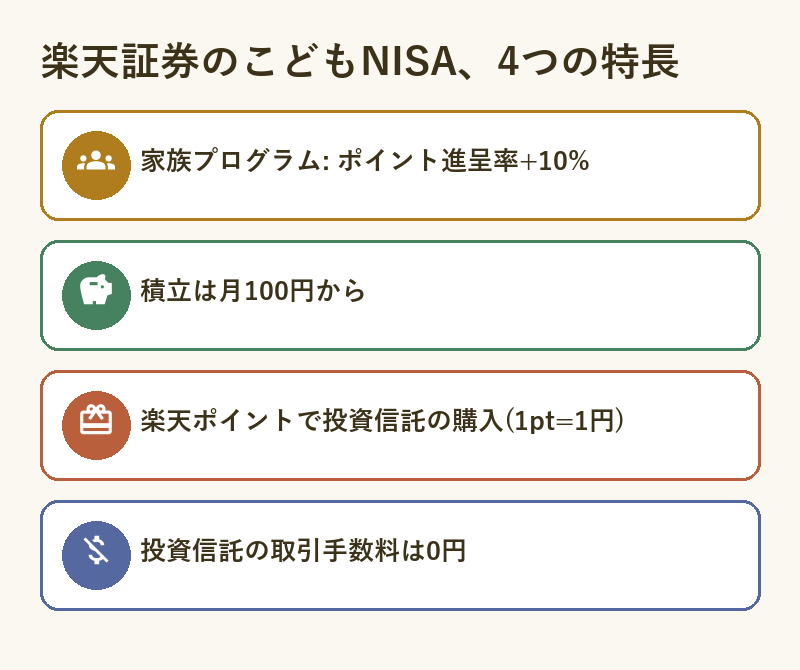
家族の口座をまとめて登録する「家族プログラム」に入ると、投資信託の残高に応じてもらえるポイントの進呈率が+10%になります。100ポイントの案件なら110ポイントに増える計算です。
積立は月100円から始められ、貯まった楽天ポイントは1ポイント=1円として投資信託の購入に使えます。まとまった金額がなくても、お小遣い感覚で始めやすい設計です。
投資信託の取引手数料は0円。こどもNISAの対象商品は運用管理費用(信託報酬)が低いものに限られているため、保有中のコストも抑えやすくなっています。
アプリと管理サービスで手間を減らせる
資産づくりアプリ「iGrow」を使うと、こどもNISAの残高確認や積立設定が1つのアプリで完結します。
2026年冬には、親権者の口座からご家族全員の資産をまとめて確認できる「資産おまとめ管理サービス」が始まる予定です。
アプリで管理・投信残高ポイント・ポイント投資と、こまごました手間を1つずつ減らしてくれる設計になっています。続けやすさを意識しているのが伝わってきますね。
月々いくら積み立てるとどうなる?試算してみました
年間60万円の枠内で、月々いくら積み立てるとどのくらいになるのか。年率5%で運用できたと仮定して、計算してみました(手数料・税金は考慮していません)。
- 月100円×18年間: 積立総額21,600円 → 評価額は約34,900円(+約13,300円)
- 月10,000円×18年間: 積立総額216万円 → 評価額は約349万円(+約133万円)
同じ18年でも、積立額を増やすほど増える金額の差も大きくなります。無理のない金額から始め、家計に余裕が出たら見直す、という進め方が現実的です。
自分の家庭の場合はどうなるか、金額や期間を変えて確かめたい方には、無料のシミュレーターも用意しています。

口座開設の流れと受付開始記念キャンペーン
口座開設までの4ステップ
- 親権者の総合口座へログインする
- お子様の氏名・生年月日などの情報を入力する
- 世帯全員が載った住民票の写しをアップロードする(お子様のマイナンバー・続柄の記載が必須)
- 口座申込完了の通知を、親権者様とお子様それぞれのメールアドレスで受け取る
楽天証券と税務署の審査を経て、口座が実際に開かれるのは2027年1月以降です。受付が始まってもすぐに使えるわけではない点は、覚えておきたいところです。
受付開始記念キャンペーン
2026年10月1日の受付開始にあわせて、条件を満たすと現金がもらえるキャンペーンが予定されています(2026年9月時点の情報です。内容は変更される場合があるため、申し込み前に公式サイトで最新の条件を確認してください)。
| 対象 | 条件 | 金額 |
|---|---|---|
| 親権者様 | 総合口座の新規開設・初期設定 | 1,500円 |
| 親権者様 | 楽天銀行の新規口座開設・入金 | 1,500円 |
| お子様 | こども口座の新規開設・こどもNISA口座の申込 | 1,000円 |
| お子様 | 楽天銀行の新規口座開設・入金 | 1,000円 |
あわせて2026年9月18日から10月1日まで、SNS企画も行われます。楽天証券の公式X(旧Twitter)アカウントをフォローし、指定の言葉を添えて引用リポストすると、抽選で1万円分のデジタルギフト券が当たります。期間が短いため、実施状況は公式Xで確認してください。
まとめ
こどもNISAは、子どもの教育費づくりに新しく加わる非課税制度です。制度の内容はまだ確定段階で、細部は今後変わる可能性があります。
- 0歳〜17歳が対象。2027年1月からの開始が予定されている
- 年間投資枠は60万円まで、非課税保有限度額は600万円
- 引き出しは12歳から条件付きで可能。18歳になると新NISAへ自動的に移行する
- 楽天証券は2026年10月1日から受付開始。家族プログラムや月100円積立などの特長がある
- 制度の詳細は今後確定するため、申し込み前に必ず公式サイトで最新情報を確認する
受付開始まではまだ数週間あります。
まずは公式サイトで最新の制度内容を確認し、家族で相談するところから始めてみてはいかがでしょうか。
りんねのひとこと
こどもNISAはこれから始まる制度で、私自身もまだ手探りです。
金額の大きさよりも、家計に無理のない続けやすさを優先して考えていきたいと思っています。
コメント