貯蓄・節約・保険・投資・節税・老後資金・相続。
お金にまつわる選択を迫られたとき、あなたはどんな物差しで行動を選んでいますか?
普段の買い物なら「必要な分だけ買う」か「多めに買って単価を下げる」か。定期的に使うものなら「サブスク」か「まとめ買い」か。お金の使い方ひとつとっても、私たちは毎日いくつもの選択肢から選んでいます。
ただ、その選択が本当におトクなのかを確かめる機会は、意外と少ないもの。
「なんとなく」で選び続けた差は、1年、10年と積み重なって大きくなります。
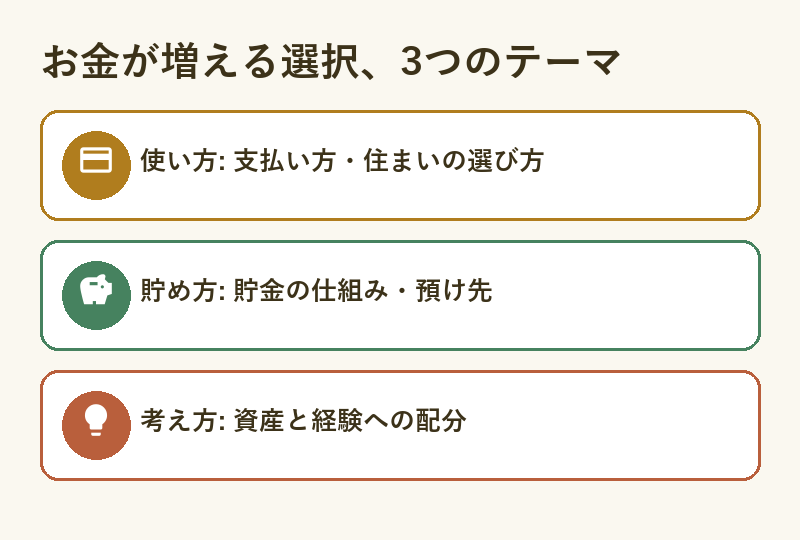
この記事では、ファイナンシャルプランナーの立川健悟さんの著書『お金が増えるのは、どっち?:読むだけでお金持ちになる!』(三笠書房)をもとに、お金の使い方・貯め方・考え方の3つのテーマで、お金が増える側の選び方を紹介します。
本の結論に加えて、自分の家計に当てはめるときの注意点と、実際の金額に直した試算もまとめました。一生お金に困らない「選ぶ力」を、今日から少しずつ身につけていきましょう。
・貯金がなかなか続かない方
・預金だけで将来のお金が足りるか不安な方
・『お金が増えるのは、どっち?』の要点を知りたい方


『お金が増えるのは、どっち?』はどんな本?
『お金が増えるのは、どっち?』は、身近なお金の選択を二択の問題にして、どちらを選ぶとお金が増えるのかを解説する本です。三笠書房から2024年に出版されました。
著者の立川健悟さんは、ベンチャー企業での勤務を経て金融機関に移ったファイナンシャルプランナー。営業を通じて150人以上のお金持ちと知り合い、その人たちから学んだ考え方をもとに書かれています。
この記事では、本の中から次の3つのテーマに分けて、代表的な6つの「どっち?」を取り上げます。
どれも「言われてみれば当たり前」に見える二択です。でも、実際の自分の行動と照らし合わせると、逆を選んでいたことに気づくかもしれません。
お金の使い方|払い方を変えるだけで手元に残るお金が増える
現金とクレジットカード、おトクなのはどっち?
本の答えはクレジットカードです。支払いの履歴が自動で残るので家計を管理しやすく、ポイント還元の分だけ実質的に手元のお金が増えるからです。
たとえば、還元率1%のカードで毎月10万円の生活費を払うとします。1年で1万2,000円分のポイントが貯まる計算です。現金払いでは、この1万2,000円分は受け取れません。
一方で、「カードだと使いすぎそう」と感じる方もいるはずです。その場合は、使うカードを1枚に絞りましょう。マネーフォワード MEのような家計簿アプリと連携しておけば、使った金額をこまめに確認できます。
基本の還元率が1%で、ネットでのお買い物にも公共料金の支払いにも使えるカードなら、楽天カードもチェックしてみてください。
一括払いと2回払い、おトクなのはどっち?
意外に感じるかもしれませんが、本が選ぶのは2回払いです。多くのカード会社では2回払いの手数料が無料なので、支払う総額は一括払いと変わりません。それでいて、引き落としを2か月に分けられます。
たとえば10万円の家電を買ったなら、5万円ずつ2回の引き落とし。2回目の5万円は1か月あとになるので、そのあいだ手元に残しておけます。急な出費が重なった月でも、口座の残高にゆとりが生まれます。
ただし、無料なのは「2回」までのカードがほとんどです。3回以上の分割払いやリボ払いには手数料がかかるので、ここは混同しないようにしてください。
お店によっては2回払いを選べないこともあります。楽天カードやJCBカードは2回払いの手数料を無料と明記していますが、利用金額に条件を設けている会社もあります。翌月にも支払いが残る点も含めて、手持ちのカードの公式サイトで確かめてから使ってください。
賃貸と持ち家、お金が増えるのはどっち?
本の答えは立地の良い持ち家です。家賃は払えば手元に何も残りませんが、持ち家は将来、人に貸したり売ったりしてお金を生む資産になり得ます。
ここで大事なのは「立地の良い」という条件です。
駅から遠い、人口が減っている地域にあるといった物件は、いざ売ろうとしても買い手が見つからないかもしれません。そうなると、資産どころか固定資産税と修繕費がかかり続け、資産ではなく重荷となってしまいます。
持ち家を考えるなら、「自分が住みたいか」に加えて「他の人も住みたいと思う場所か」も判断基準に加えてください。
お金の貯め方|「余ったら貯金」をやめて仕組みで貯める
余ったお金の貯金と先取りの天引き、貯まるのはどっち?
こちらの結論は定額の天引き。ゴールの金額から逆算して毎月の額を決めておけば、計画どおりに目標へ近づけます。
「今月は余ったら貯金しよう」と思っても、月末に残っている額は月によってまちまち。むしろ、ほとんど残らない月のほうが多くないでしょうか? 天引きなら、給料が入った時点で貯金の分を先に取り分けるので、残りの額でやりくりするしかありません。
毎月3万円を天引きすると、1年で36万円、5年で180万円。勤務先の財形貯蓄や、銀行の自動積立定期預金を使えば、一度設定するだけで毎月続きます。
先取りの額は、無理のない金額から始めて大丈夫です。途中でやめてしまうより、少ない額でも続くほうがずっと貯まります。
銀行預金と投資、お金の価値を守れるのはどっち?
本の答えは投資です。物価が上がっていく時代には、預金のままだとお金の価値が少しずつ目減りしていくからです。
日本銀行は、物価が毎年2%ずつ上がる状態を目標にしています。仮にそのとおり物価が上がり続けると、利息を考えない場合、今の100万円で買えるものは10年後には約82万円分に減ってしまう計算です。通帳の数字は変わらないのに、買えるものは減っていきます。
銀行の金利約1%に対して、高配当株投資であれば配当利回りは約3%となるため、物価上昇率2%を上回る投資がお金の価値を守るうえで有利となります。
ただし、投資は元本が保証されていません。生活費の数か月分は預金に残し、当面使わないお金を、NISAのような非課税の制度を使って長期で積み立てていくのが基本です。
NISA口座をこれから作るなら、私が使っている楽天証券も選択肢のひとつです。
毎月の積立額と期間を入れると将来の金額を試算できる無料アプリも作っています。投資を始める前の目安づくりにどうぞ。

お金が増える考え方|貯めるだけでなく「経験」にも配分する
資産を貯めることと経験にお金を使うこと、優先するのはどっち?
ここまで「貯める・増やす」の話が続きましたが、本の答えはどちらか片方ではありません。資産づくりと経験への投資のバランスを取ることが大切だと語っています。
投資のリターンは、運用する期間が長いほど大きくなります。経験も同じで、早い時期に身につけた知識やスキルほど、その後の人生で活かせる期間が長くなるというのが本の考え方です。
たとえばFP3級のようなお金の資格の勉強や旅行、人との出会い。今は節約の対象に見える出費でも、仕事の幅や人とのつながりとして、何十年も効き続けることがあります。
貯めることだけが目的になると、使うべきときにも使えなくなってしまいます。「何のために増やすのか」を一度書き出してみると、配分の決め方が見えてきます。
6つの「どっち?」、差はいくら?金額に直して比べる
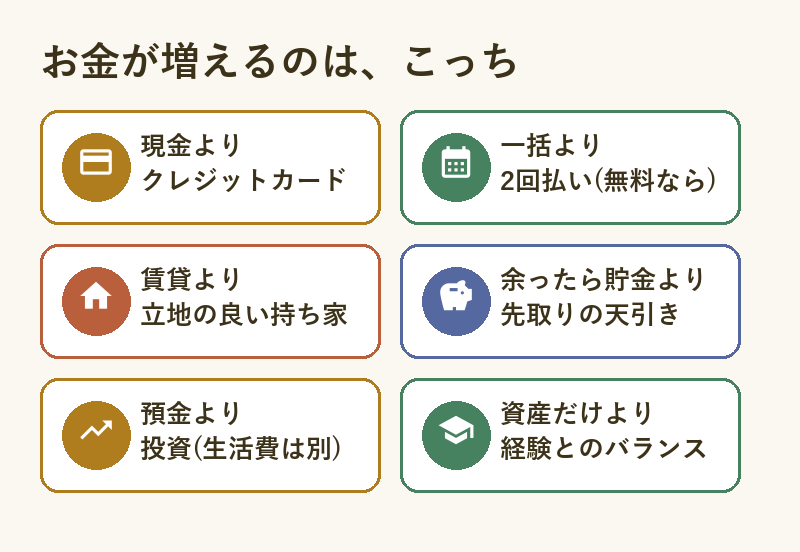
本の結論だけだと、どれくらい差が出るのかがつかみにくいもの。6つのうち金額にできる4つを、身近な数字で計算しました。
| 選択 | お金が増える側 | 試算の条件 | 差の目安 |
|---|---|---|---|
| 現金 or クレジットカード | クレジットカード | 還元率1%・毎月10万円の支払い | 1年で1万2,000円分のポイント |
| 一括払い or 2回払い | 2回払い(手数料無料の場合) | 10万円の買い物 | 2回目の5万円を1か月あとに払える |
| 余ったら貯金 or 先取りの天引き | 先取りの天引き | 毎月3万円 | 5年で180万円 |
| 銀行預金 or 投資 | 投資 | 年2%の物価上昇 | 預金100万円は10年後に約82万円分(利息なしの場合) |
| 賃貸 or 持ち家 | 立地の良い持ち家 | 立地・価格で変動 | 一律の試算はできない |
| 資産づくり or 経験 | 両方のバランス | 人によって目的が違う | 一律の試算はできない |
※試算は計算上の目安です。ポイント還元率や物価の上がり方は、カードや時期によって変わります。
並べてみると、効き方には2つのタイプがあります。
クレジットカードや2回払いは、今日から変えられて、すぐ効く選択。
先取りの天引きや投資は、一度仕組みを作れば、年数とともに差が開いていく選択です。
すぐ効く選択で浮いたお金を、年数で効く選択に回す。
この順番で考えると、6つの答えが1本の流れにつながります。
投資にどれくらいの値動きまで耐えられそうかは、人によって違います。質問に答えるだけで自分の目安がわかるアプリもあるので、預金と投資の割合は、その結果を見てから決めてください。

よくある質問
2回払いはどのお店でも使えますか?
使えないお店もあります。支払い方法の選択肢に2回払いがない場合や、カード会社が決めた金額以上でないと選べない場合があります。レジで「2回払いで」と伝える前に、お店とカードの両方の条件を確認してください。
クレジットカードだと使いすぎてしまいそうで不安です
カードを1枚に絞り、利用のたびに届く通知をオンにしておきましょう。家計簿アプリと連携すれば、今月いくら使ったかがいつでも見られます。現金より使った金額がデータとして見えやすくなるのも、カード払いの良いところです。
投資はいくらから始めればいいですか?
先に生活費の数か月分を預金に残し、その残りから始めるのが基本です。多くのネット証券では、NISAのつみたて投資枠で月100円から積み立てられます。まずは少額で、値動きに慣れるところからスタートすると良いと思います。
持ち家なら必ずお金が増えますか?
必ずではありません。本の答えも「立地の良い」持ち家という条件付きです。住宅ローンの金利や修繕費、売るときの価格まで含めて考える必要があります。
まとめ
お金が増える選択のコツは、「なんとなく」ではなく、手元に残るお金と将来の価値で比べることです。
『お金が増えるのは、どっち?』が示す6つの答えを振り返ります。
- 支払い:現金よりクレジットカード。支払い履歴が残り、ポイントの分だけ手元のお金が増える
- 分割:一括より2回払い。手数料が無料なら、支払いの一部を先に延ばせる
- 住まい:賃貸より立地の良い持ち家。将来、貸したり売ったりできる資産になる
- 貯金:余ったら貯金より先取りの天引き。ゴールから逆算して確実に貯まる
- 預け先:預金より投資。物価が上がる時代は、預金だけだと価値が目減りする
- 考え方:資産づくりと経験への投資のバランスを取る。どちらも早く始めるほど効く
どれも、自分の家計に当てはめるときは条件の確認が欠かせません。2回払いは手数料が無料か、持ち家は立地が良いか、投資は生活費の数か月分を預金に残したうえでの話かを見てから選んでください。
書籍には、ここで紹介した以外にも、身近なお金の「どっち?」がたくさん載っています。
気になった方は、自分の選び方と答え合わせをしながら読んでみてください。
りんねのひとこと
書籍では見開き毎に1つの項目をイラストを使って説明していて、分かりやすかったです。
日常でお金を増やすために役立つ知識を学べました。
コメント